رشد سرسامآور ارزش سهام شرکتهای فعال در حوزه هوش مصنوعی طی ماههای اخیر، بازار سهام ایالات متحده را به اوجهای تاریخی رسانده است. با این حال، تحلیلگران برجسته بازارهای مالی اکنون هشدار میدهند که این تب تند ممکن است حبابی خطرناک باشد که در صورت ترکیدن، سنگینترین افت شاخص S&P 500 را از زمان بحران مالی سال ۲۰۰۸ رقم خواهد زد.
زنگ خطر در والاستریت: آیا رویای هوش مصنوعی به کابوس مالی بدل میشود؟
طی دو سال گذشته، فناوری هوش مصنوعی مولد نه تنها تحولی در دنیای نرمافزار ایجاد کرده، بلکه موتور محرک اصلی بازارهای مالی جهانی بهویژه بورس نیویورک و شاخص S&P 500 بوده است. با این حال، استراتژیستهای ارشد بازار سرمایه در گزارشهای اخیر خود تاکید کردهاند که تمرکز بیسابقه ارزش بازار روی چند شرکت بزرگ فناوری، ریسک سیستماتیک شدیدی را به وجود آورده است.
اگر تب خرید سهام مرتبط با AI فروکش کند یا درآمدهای واقعی این شرکتها نتواند انتظارات نجومی سهامداران را برآورده سازد، والاستریت ممکن است شاهد ریزشی مشابه رکود بزرگ اقتصادی سال ۲۰۰۸ باشد؛ رخدادی که زنجیرهای از اصلاحهای قیمتی و خروج سرمایه را در پی خواهد داشت.
چرا وضعیت فعلی بازار با بحرانهای تاریخی مقایسه میشود؟
برای درک عمق نگرانی اقتصاددانان، باید نگاهی به ساختار شاخصهای مالی امروزی انداخت. در حال حاضر، بخش عمده رشد شاخصهای بزرگ نظیر S&P 500 و نزدک (Nasdaq) ناشی از عملکرد گروهی موسوم به «هفت شگفتانگیز» (Magnificent 7) شامل شرکتهای مایکروسافت، انویدیا، اپل، آلفابت، آمازون، متا و تسلا است.
۱. تمرکز غیرعادی سرمایه و کاهش تنوع بازار
در تاریخ مالی مدرن، هر زمان که بخش اعظم بازدهی کل بازار تنها به چند نماد محدود وابسته شده، آسیبپذیری کل سیستم به بالاترین سطح رسیده است. در حال حاضر سهم شرکتهای پیشرو در هوش مصنوعی از وزن شاخص S&P 500 به اعدادی نزدیک به ۳۰ درصد رسیده است؛ رقمی که حتی از دوران حباب داتکام (Dot-com Bubble) در اواخر دهه ۱۹۹۰ نیز فراتر رفته است.
۲. شکاف میان هزینههای سنگین (CapEx) و درآمدهای عملیاتی
غولهای فناوری میلیاردها دلار صرف خرید زیرساختهای محاسباتی، پردازندههای گرافیکی انویدیا و ساخت دیتاسنترهای عظیم کردهاند. با این وجود، گزارشهای مالی نشان میدهند که درآمد مستقیم حاصل از فروش ابزارهای هوش مصنوعی به مشتریان نهایی هنوز با مقیاس این سرمایهگذاریهای سنگین همخوانی ندارد. این پدیده موسوم به «فاصله درآمدی هوش مصنوعی»، از اصلیترین دلایل بدبینی تحلیلگران به پایداری این رالی صعودی است.
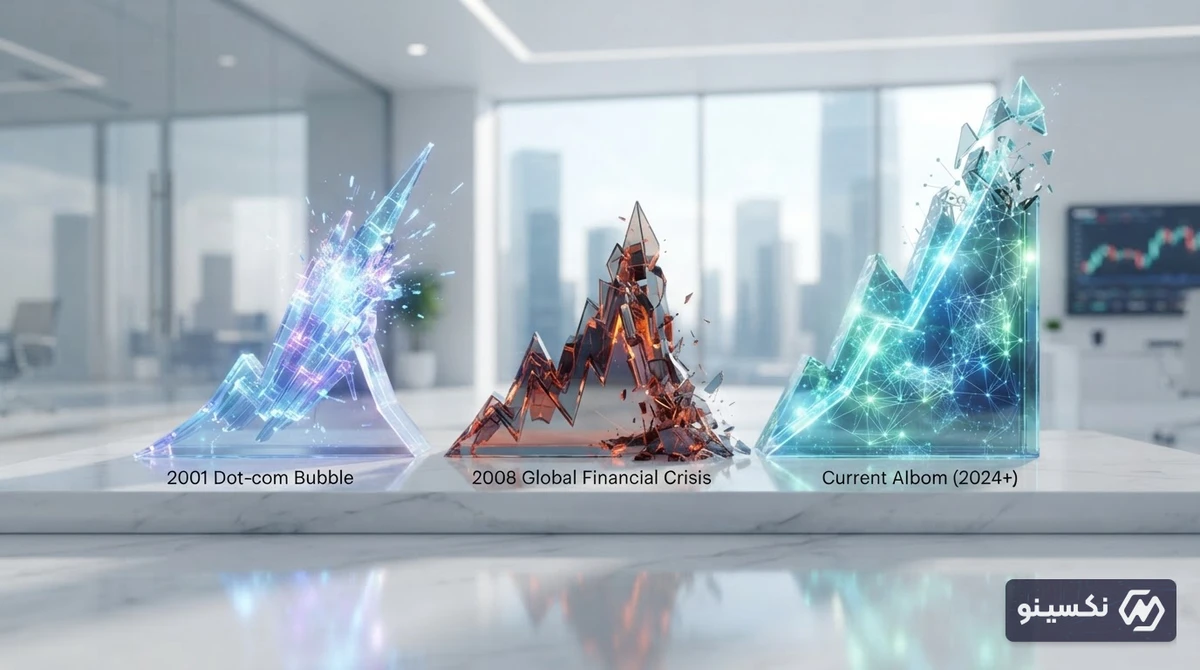
مقایسه تاریخی: حباب داتکام، بحران ۲۰۰۸ و وضعیت فعلی هوش مصنوعی
جدول زیر تفاوتها و شباهتهای کلیدی وضعیت فعلی را با دو بحران بزرگ دهههای گذشته نشان میدهد:
| شاخص | حباب داتکام (۲۰۰۰) | بحران مالی جهانی (۲۰۰۸) | رالی هوش مصنوعی (کنونی) |
|---|---|---|---|
| عامل محرک اصلی | ظهور اینترنت و استارتاپهای وب | بحران مسکن و وامهای بیکیفیت | پیشرفتهای هوش مصنوعی مولد و یادگیری عمیق |
| وضعیت سودآوری شرکتها | بسیار ضعیف، عمدتاً بر پایه وعده | سودهای کاذب مبتنی بر اهرمهای مالی | بسیار بالا در سختافزار، نامشخص در کاربردهای نهایی نرمافزاری |
| میزان تمرکز بازار | بالا در بخش فناوری | گسترده در بخش بانکی و املاک | بسیار بالا روی چند غول فناوری مشخص (Megacaps) |
| ریسک اصلی | ارزشگذاریهای غیرواقعی استارتاپها | ریزش زنجیرهای سیستم بانکی | عدم بازگشت سرمایه در زیرساختهای گرانقیمت AI |
بازیگران کلیدی؛ انویدیا در کانون طوفان
شرکت انویدیا (Nvidia) به عنوان نماد اصلی این تحول اقتصادی شناخته میشود. ارزش بازار این شرکت با تولید تراشههای شتابدهنده AI نظیر H100 و معماری جدید بلکول (Blackwell) از مرز ۳ تریلیون دلار عبور کرد. اما وابستگی شدید درآمد انویدیا به چند مشتری بزرگ نظیر مایکروسافت، متا و گوگل این پرسش را مطرح میکند: اگر این غولها خرید سرورهای جدید را کاهش دهند، سرنوشت زنجیره تامین چه خواهد شد؟
«اگر فناوری هوش مصنوعی نتواند به سرعت بهرهوری کلان اقتصادی را افزایش دهد و ارزش تجاری ملموسی بسازد، بازارهای مالی با واقعیتی تلخ و دردناک در ارزشگذاری شرکتها مواجه خواهند شد.» — برگرفته از تحلیل استراتژیستهای والاستریت
دیدگاه مخالف: چرا این موج ممکن است به سقوط ختم نشود؟
در مقابل سناریوی بدبینانه، گروهی دیگر از اقتصاددانان معتقدند مقایسه شرایط امروز با سالهای ۲۰۰۰ یا ۲۰۰۸ دقیق نیست. دلایل این گروه عبارتند از:
- ترازنامههای قدرتمند: شرکتهای پیشرو کنونی بر خلاف دوران داتکام، دارای میلیاردها دلار سود نقدی پایدار از کسبوکارهای اصلی خود (مانند تبلیغات، کلود و سختافزار) هستند.
- کاربردهای واقعی: برخلاف استارتاپهای پوچ سال ۱۹۹۹، مدلهای هوش مصنوعی هماکنون در برنامهنویسی، خدمات مشتریان و طراحی دارو بازدهی عملیاتی ایجاد کردهاند.
- پشتیبانی اقتصاد کلان: احتمال کاهش نرخ بهره بانکی توسط فدرال رزرو میتواند نقدینگی بیشتری را به سمت داراییهای ریسکی هدایت کند.
تاثیر احتمالی ترکیدن حباب بر بازار تکنولوژی و کاربران
در صورتی که اصلاح شدید رخ دهد، تبعات آن فراتر از تالارهای بورس خواهد رفت. استارتاپهای هوش مصنوعی با خشکسالی سرمایهگذاری خطرپذیر (VC) مواجه میشوند، سرعت استخدام نیروهای متخصص کند خواهد شد و شرکتها مجبور میشوند خدمات رایگان ابزارهای هوش مصنوعی را به اشتراکهای گرانقیمت تبدیل کنند. با این حال، همانطور که اینترنت پس از سال ۲۰۰۰ از میان رفتن شرکتهای ضعیف قدرتمندتر شد، این پاکسازی میتواند زمینه را برای بلوغ واقعی فناوری هوش مصنوعی مهیا سازد.
جمعبندی
هشدارهای اخیر تحلیلگران والاستریت بازتابی از یک واقعیت اقتصادی است: هیچ جهش قیمتی نمیتواند تا ابد از منطق بازگشت سرمایه فاصله بگیرد. اگرچه هوش مصنوعی بیتردید آینده فناوری را شکل میدهد، اما برای تداوم رشد بازارها، شرکتها باید نشان دهند که این ابزارها چگونه به جریان نقدی پایدار و خلق ارزش واقعی تبدیل میشوند.
سؤالات متداول
آیا بازار هوش مصنوعی واقعاً یک حباب اقتصادی است؟
بسیاری از اقتصاددانان معتقدند ارزشگذاری برخی سهامهای AI از پتانسیل درآمدزایی کوتاهمدت آنها فراتر رفته است، با این حال شرکتهای بزرگ این حوزه بر خلاف دوران داتکام، ترازنامههای مالی فوقالعاده قدرتمندی دارند.
سقوط شاخص S&P 500 چه تاثیری بر کاربران عادی فناوری خواهد گذاشت؟
کاهش ارزش بازار غولهای فناوری ممکن است به محدود شدن پروژههای آزمایشی، پولی شدن خدمات رایگان هوش مصنوعی و تعدیل نیرو در بخشهای تحقیق و توسعه منجر شود.
چرا نقش انویدیا در این بحران احتمالی پررنگ است؟
انویدیا تامینکننده انحصاری بیش از ۸۰ درصد تراشههای پیشرفته AI است و بخش عمده رشد شاخصهای بورس ناشی از افزایش چند برابری ارزش سهام این شرکت بوده است.
تفاوت بحران احتمالی هوش مصنوعی با بحران سال ۲۰۰۸ چیست؟
بحران ۲۰۰۸ ناشی از ورشکستگی سیستماتیک بانکی و وامهای مسکن بود، اما ریسک فعلی به اصلاح قیمت سهام تکنولوژی ناشی از سرمایهگذاری مازاد و بیشبرآورد درآمدها مربوط میشود.